
Odin Lab · Odin Lab Bank
Áp dụng Chu trình Odin: Quản trị rủi ro gián đoạn dịch vụ ngân hàng số
Odin Lab
Tình huống giả lập OLB cho thấy cách Chu trình Odin kết nối mục tiêu dịch vụ chuyển tiền số với rủi ro, ứng phó, trách nhiệm, bằng chứng, quyết định và cải tiến.
[GIẢ LẬP · PHỤC VỤ NGHIÊN CỨU & ĐÀO TẠO]
Một giao dịch chuyển tiền trên ứng dụng ngân hàng chỉ mất vài thao tác. Phía sau trải nghiệm đó là nhiều thành phần nghiệp vụ và công nghệ cùng hoạt động: định danh khách hàng, xác thực, kiểm tra giao dịch, xử lý thanh toán, ghi sổ, đối soát và thông báo kết quả.
Nếu một mắt xích gặp sự cố, khách hàng có thể không biết giao dịch đã thành công hay chưa. Ngân hàng có thể đối mặt với giao dịch trùng, dữ liệu không nhất quán, gián đoạn dịch vụ, rủi ro gian lận hoặc khó chứng minh việc tuân thủ.
Bài viết sử dụng Odin Lab Bank (OLB) — một ngân hàng giả lập — để minh họa cách áp dụng Chu trình Odin – Từ rủi ro đến giá trị vào tình huống gián đoạn dịch vụ chuyển tiền số. Đây là bài tình huống ứng dụng độc lập, không đánh số trong chuỗi bài kiến trúc OLB; mô hình cũng không mô tả hệ thống hay quy trình nội bộ của một ngân hàng cụ thể.

Bài toán: chuyển tiền số bị gián đoạn
Trong giờ cao điểm, một số giao dịch chuyển tiền của OLB xử lý chậm. Khách hàng không nhận được phản hồi kịp thời; có người gửi lại yêu cầu, trong khi trạng thái giữa kênh số, hệ thống thanh toán và sổ tài khoản chưa đồng nhất.
Mục tiêu không chỉ là khôi phục ứng dụng. OLB cần duy trì dịch vụ trọng yếu, bảo vệ tiền và dữ liệu khách hàng, xác định chính xác trạng thái giao dịch, đáp ứng các nghĩa vụ áp dụng và có đủ bằng chứng để đánh giá quyết định xử lý.
Nhìn dịch vụ như một luồng xuyên suốt
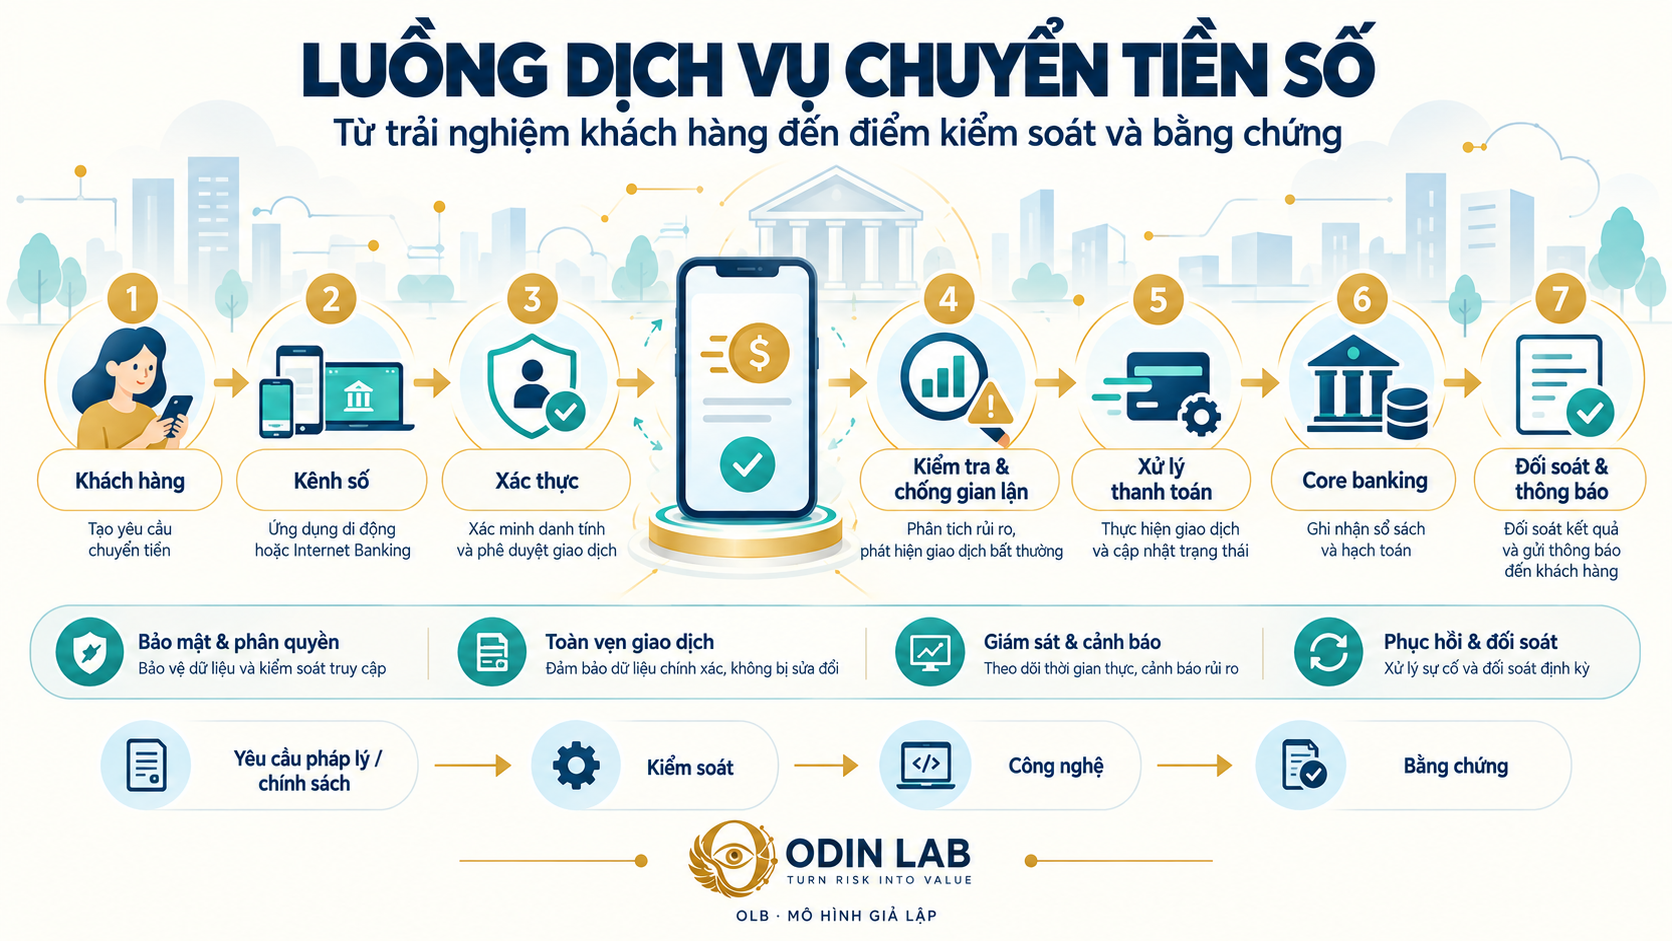
Để phân tích rủi ro, OLB theo dõi giao dịch từ lúc khách hàng tạo yêu cầu đến khi nhận được kết quả: khách hàng → kênh số → xác thực → kiểm tra tài khoản và gian lận → xử lý thanh toán → hệ thống tài khoản lõi → đối soát và thông báo.
Mỗi bước phụ thuộc vào thành phần, dữ liệu và nhóm vận hành khác nhau. Điểm kiểm soát vì vậy cần được đặt tại nơi rủi ro phát sinh hoặc được phát hiện, đồng thời phải tạo ra bằng chứng có thể kiểm tra.
Áp dụng Chu trình Odin qua tám bước
1. Objective – Xác định mục tiêu
Câu hỏi: Chúng ta đang cố đạt được hoặc bảo vệ điều gì?
OLB xác định các mục tiêu cần bảo vệ: khách hàng có thể gửi yêu cầu chuyển tiền an toàn; giao dịch được xử lý chính xác, không ghi nhận trùng; trạng thái được phản hồi rõ ràng; tiền và dữ liệu khách hàng được bảo vệ; dịch vụ được phục hồi trong giới hạn đã đặt ra.
Phạm vi phân tích gồm kênh số, xác thực, API và tích hợp, kiểm tra tài khoản, kiểm soát gian lận, xử lý thanh toán, hệ thống tài khoản lõi, đối soát và thông báo khách hàng.
Đầu ra: mục tiêu, phạm vi, giá trị cần bảo vệ, tiêu chí thành công và mức rủi ro có thể chấp nhận.
2. Risk – Nhận diện rủi ro
Câu hỏi: Điều gì không chắc chắn có thể ảnh hưởng đến mục tiêu?
OLB mô tả kịch bản theo cấu trúc Nguyên nhân → Sự kiện → Tác động: khi một thành phần xử lý giao dịch hoặc kết nối giữa các hệ thống bị chậm hay mất kết nối, yêu cầu chuyển tiền có thể không nhận được phản hồi chính xác. Khách hàng có thể gửi lại yêu cầu, dẫn đến trạng thái không rõ ràng, xử lý trùng, chậm ghi sổ hoặc tăng khối lượng tra soát.
Nhóm cũng xem xét các tình huống liên quan như lỗi xác thực, truy cập trái phép, dữ liệu sai lệch, cấu hình không phù hợp, gián đoạn nhà cung cấp và chậm phát hiện sự cố.
Đầu ra: các kịch bản rủi ro đủ rõ để phân tích, phân công trách nhiệm và đưa ra quyết định.
3. Assess – Đánh giá rủi ro
Câu hỏi: Rủi ro nào thực sự quan trọng và cần được ưu tiên?
OLB đánh giá khả năng xảy ra và mức độ tác động trên các khía cạnh tài chính, vận hành, khách hàng, dữ liệu, tuân thủ và uy tín. Việc đánh giá tính đến tính trọng yếu của mục tiêu, kiểm soát hiện có, khả năng phát hiện, thời gian khôi phục và mức rủi ro còn lại.
Rủi ro được ưu tiên cao hơn nếu ảnh hưởng đến giao dịch trọng yếu, khó xác định trạng thái cuối cùng hoặc có thể gây tổn thất tích lũy khi xử lý chậm.
Đầu ra: mức độ rủi ro, thứ tự ưu tiên và cơ sở để lựa chọn phương án xử lý.
4. Response & Control – Ứng phó và kiểm soát
Câu hỏi: Tổ chức sẽ chấp nhận, tránh, chuyển giao, chia sẻ hay giảm thiểu rủi ro?
Với rủi ro giao dịch trùng và trạng thái không nhất quán, OLB cân nhắc mã giao dịch duy nhất, cơ chế chống xử lý lặp, kiểm tra trạng thái trước khi gửi lại, hàng đợi xử lý, giới hạn tốc độ và quy trình tra soát. Với nguy cơ gián đoạn, tổ chức có thể thiết kế dự phòng, giám sát sức khỏe dịch vụ, cảnh báo ngưỡng, kế hoạch chuyển đổi và kịch bản phục hồi.
Các kiểm soát bảo mật như phân quyền, xác thực phù hợp, bảo vệ API và ghi nhật ký cần gắn với kịch bản rủi ro tương ứng. Nếu chọn giảm thiểu, kiểm soát phải tạo ra thay đổi mong muốn đối với mức độ phơi nhiễm rủi ro.
Kế hoạch xử lý nêu rõ hành động, thời hạn, nguồn lực, phụ thuộc, tiêu chí hoàn thành và cách kiểm tra kết quả. Việc lựa chọn công nghệ dựa trên yêu cầu và kiến trúc của tổ chức; bản thân công nghệ không tự bảo đảm tuân thủ.
Đầu ra: phương án ứng phó, các kiểm soát cần triển khai và kế hoạch xử lý.
5. Responsibility – Xác định trách nhiệm
Câu hỏi: Ai sở hữu rủi ro, ai vận hành kiểm soát, ai thực hiện hành động và ai có thẩm quyền chấp nhận rủi ro còn lại?
Chủ sở hữu rủi ro theo dõi và quyết định về rủi ro thuộc phạm vi của mình. Chủ sở hữu kiểm soát bảo đảm kiểm soát được thiết kế và vận hành. Người phụ trách hành động thực hiện kế hoạch. Các bộ phận vận hành, an ninh, công nghệ, tuân thủ và quản trị rủi ro phối hợp theo vai trò đã thống nhất.
Các ngưỡng báo cáo, quyền phê duyệt và điều kiện chuyển cấp cần được xác định trước, nhất là khi phải chấp nhận rủi ro còn lại hoặc giới hạn dịch vụ.
Đầu ra: risk owner, control owner, action owner, đơn vị phối hợp và người có thẩm quyền quyết định.
6. Evidence – Kiểm chứng bằng chứng
Câu hỏi: Dựa vào đâu để biết kiểm soát được thiết kế phù hợp và thực sự hoạt động?
OLB thu thập cấu hình, nhật ký giao dịch, dữ liệu giám sát, cảnh báo, ticket xử lý, kết quả kiểm thử, phê duyệt thay đổi, kết quả diễn tập và biên bản đối soát. Bằng chứng cần có nguồn gốc, thời điểm, phạm vi và người chịu trách nhiệm rõ ràng.
Một chính sách đã ban hành, một công cụ đã cài đặt hoặc dashboard đang hiển thị màu xanh chưa đủ để chứng minh kiểm soát có hiệu quả.
Đầu ra: bộ bằng chứng cho phép đánh giá thiết kế, hoạt động và hiệu quả của kiểm soát.
7. Decision & Monitor – Quyết định và giám sát
Câu hỏi: Tổ chức cần quyết định gì và phải tiếp tục theo dõi điều gì?
Từ kết quả đánh giá và bằng chứng, người có thẩm quyền có thể chấp nhận rủi ro, đầu tư thêm, thay đổi kiến trúc, tăng cường kiểm soát, giới hạn dịch vụ hoặc dừng một phương án không còn phù hợp.
OLB theo dõi các chỉ số như thời gian gián đoạn, tỷ lệ giao dịch lỗi, số giao dịch cần tra soát, thời gian phục hồi và kết quả kiểm thử kiểm soát. KRI, KCI và KPI lần lượt hỗ trợ theo dõi rủi ro, hiệu quả kiểm soát và kết quả thực hiện. Khi chỉ số vượt ngưỡng, cần xác định hành động và người nhận trách nhiệm cụ thể.
Đầu ra: quyết định có căn cứ, điều kiện kèm theo, thời hạn xem xét lại và cơ chế giám sát.
8. Learn – Học hỏi và cải tiến
Câu hỏi: Điều gì đã thay đổi và tổ chức học được gì?
Sau sự cố, kiểm thử hoặc diễn tập, OLB xem xét điều gì đã xảy ra, biện pháp nào hiệu quả, điểm nào được phát hiện chậm và giả định nào cần cập nhật. Bài học được chuyển thành hành động cải tiến: điều chỉnh ngưỡng cảnh báo, bổ sung kiểm thử, cập nhật kịch bản phục hồi hoặc làm rõ trách nhiệm tra soát.
Kết quả học hỏi quay lại bước xác định mục tiêu và bắt đầu chu kỳ quản trị mới.
Đầu ra: bài học, hành động cải tiến và cập nhật mục tiêu, kịch bản rủi ro hoặc kiểm soát cho chu kỳ tiếp theo.
Kết nối yêu cầu, kiểm soát và bằng chứng
Trong thực tế, ngân hàng cần xác định nghĩa vụ pháp lý, quy định áp dụng, chính sách nội bộ và chuẩn mực liên quan theo phạm vi hoạt động, đồng thời kiểm chứng cách diễn giải với bộ phận chuyên môn phù hợp. Mỗi yêu cầu cần được chuyển thành kiểm soát, gắn với thành phần nghiệp vụ hoặc công nghệ, người chịu trách nhiệm và bằng chứng có thể kiểm tra.
Yêu cầu áp dụng → Kiểm soát → Công nghệ và quy trình → Bằng chứng → Đánh giá và quyết định
Chuỗi này giúp tổ chức theo dõi yêu cầu đã được triển khai thành hoạt động cụ thể hay chưa, đồng thời hỗ trợ rà soát khoảng trống và chuẩn bị cho kiểm tra, kiểm toán hoặc đánh giá độc lập.
Từ rủi ro đến giá trị
Trong tình huống chuyển tiền số, quản trị rủi ro phù hợp giúp OLB bảo vệ tiền và dữ liệu khách hàng, duy trì dịch vụ, giảm nhầm lẫn về trạng thái giao dịch và cải thiện khả năng phục hồi. Bằng chứng rõ ràng giúp lãnh đạo hiểu rủi ro còn lại và cân nhắc đầu tư dựa trên thông tin có thể kiểm chứng.
Đó là cách Chu trình Odin – Từ rủi ro đến giá trị kết nối mục tiêu, rủi ro, kiểm soát, trách nhiệm, bằng chứng, quyết định và học hỏi thành một chu trình quản trị liên tục.
Bài nền liên quan trong series Odin Lab Bank
- OLB #01 — Từ chiến lược đến năng lực thực thi
- OLB #02 — Enterprise Architecture
- OLB #03 — Business Architecture & Capability Map
- OLB #04 — Organization Structure & Governance
Ghi chú về mô hình và tham chiếu
OLB là ngân hàng giả lập phục vụ nghiên cứu và đào tạo. Tên hệ thống, kiến trúc, dữ liệu và tình huống được thiết kế riêng, không mô phỏng một tổ chức cụ thể. Yêu cầu pháp lý và quy định trong ví dụ được trình bày ở mức khái quát; khi áp dụng thực tế cần xác định văn bản, phạm vi và nghĩa vụ hiện hành của tổ chức.
ODIN LAB BANK · TÌNH HUỐNG ỨNG DỤNG — DỊCH VỤ CHUYỂN TIỀN SỐ
From service objective to risk, control, evidence and decision.
TURN RISK INTO VALUE
Để lại một bình luận